Die Break-even-Analyse gilt als einer der zuverlässigsten Ansätze in der Finanzplanung von Unternehmen. Sie beantwortet eine der drängendsten Fragen jeder Gründerin und jedes Unternehmers: Ab wann decken die Einnahmen alle anfallenden Kosten? Wer diese Schwelle kennt, trifft Investitions- und Preisentscheidungen auf einer belastbaren Grundlage — statt auf Basis von Schätzungen. Laut dem Institut für Mittelstandsforschung (IfM) scheitern rund 70 Prozent der Unternehmen innerhalb der ersten zehn Jahre. Viele dieser Misserfolge lassen sich auf eine unzureichende Kontrolle der Kostenstruktur zurückführen. Die Break-even-Analyse liefert genau das: ein klares Bild davon, wann ein Geschäftsmodell tragfähig wird.
Was die Break-even-Analyse wirklich misst
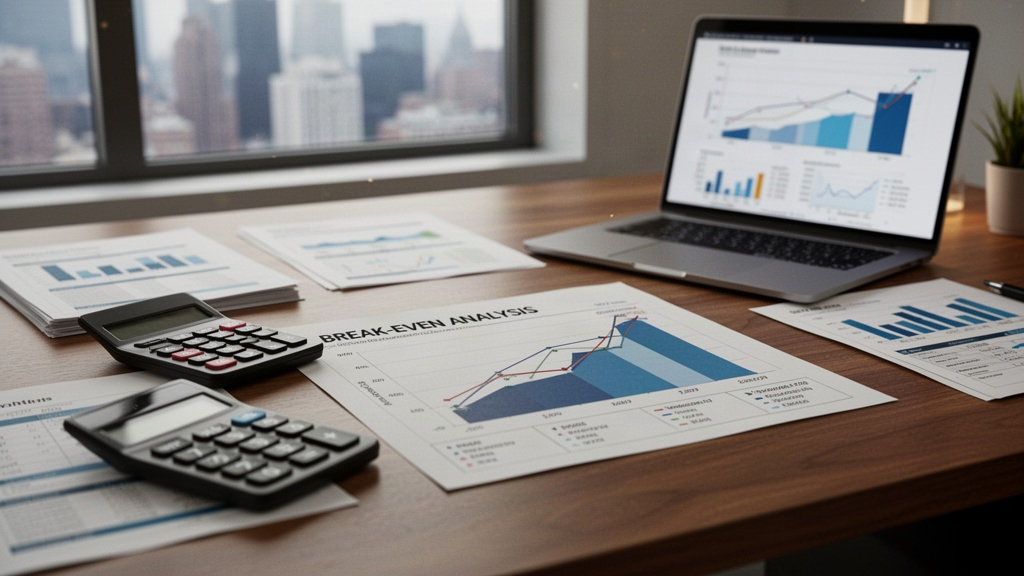
Im Kern berechnet die Break-even-Analyse den Punkt, an dem Gesamterlöse und Gesamtkosten exakt übereinstimmen. Weder Gewinn noch Verlust entsteht an dieser Stelle. Dieser Punkt wird als Gewinnschwelle oder Kostendeckungspunkt bezeichnet. Unterhalb davon arbeitet ein Unternehmen mit Verlust, oberhalb erwirtschaftet es Überschüsse.
Das klingt simpel. In der Praxis offenbart die Methode jedoch strukturelle Zusammenhänge, die auf den ersten Blick verborgen bleiben. Ein Unternehmen kann hohe Umsätze erzielen und trotzdem dauerhaft im Verlustbereich operieren, wenn die Fixkostenbasis zu hoch angesetzt wurde. Ebenso kann ein kleines Unternehmen mit niedrigem Umsatz profitabel sein, weil die Kostenstruktur schlank gehalten wird.
Die Analyse unterscheidet grundsätzlich zwischen zwei Kostenarten. Fixkosten fallen unabhängig vom Produktionsvolumen an: Miete, Gehälter, Versicherungen, Leasingverträge. Variable Kosten hingegen steigen proportional mit der Produktionsmenge: Rohmaterialien, Verpackung, Versandkosten. Erst wer beide Kategorien sauber trennt, erhält ein belastbares Ergebnis.
Das Bundesministerium für Wirtschaft und Klimaschutz empfiehlt Gründerinnen und Gründern ausdrücklich, vor der Markteinführung eine Gewinnschwellenanalyse durchzuführen. Sie schafft Transparenz gegenüber Kreditgebern und Investoren und erleichtert die Kommunikation im Rahmen von Förderprogrammen der Kreditanstalt für Wiederaufbau (KfW).
Besonders in einem Marktumfeld, das sich seit 2023 durch steigende Energiepreise und veränderte Lieferkettenbedingungen neu kalibriert hat, gewinnt die präzise Kenntnis der eigenen Kostenstruktur an Bedeutung. Wer seinen Break-even-Punkt nicht kennt, navigiert ohne Kompass.
Schritt für Schritt zur eigenen Gewinnschwelle
Die Berechnung der Gewinnschwelle folgt einer klaren Logik. Wer die einzelnen Schritte konsequent durchläuft, erhält einen Wert, der unmittelbar in die Unternehmensplanung einfließen kann. Die grundlegende Formel lautet: Break-even-Menge = Fixkosten ÷ (Verkaufspreis − variable Kosten pro Einheit).
Der Weg dorthin gliedert sich in konkrete Arbeitsschritte:
- Alle Fixkosten vollständig erfassen: Miete, Personalkosten, Abschreibungen, Versicherungsbeiträge, Softwarelizenzen und sonstige regelmäßige Ausgaben.
- Die variablen Kosten pro Einheit ermitteln: Materialkosten, Produktionskosten, direkte Vertriebskosten je verkauftem Produkt oder erbrachter Dienstleistungseinheit.
- Den Deckungsbeitrag berechnen: Verkaufspreis minus variable Kosten pro Einheit. Dieser Wert zeigt, wie viel jede verkaufte Einheit zur Deckung der Fixkosten beiträgt.
- Die Break-even-Menge durch Division der Fixkosten durch den Deckungsbeitrag ermitteln.
Ein Beispiel verdeutlicht das Prinzip. Angenommen, ein Unternehmen hat monatliche Fixkosten von 20.000 Euro. Ein Produkt wird für 80 Euro verkauft, die variablen Kosten je Einheit betragen 30 Euro. Der Deckungsbeitrag beläuft sich auf 50 Euro. Die Break-even-Menge liegt bei 400 Einheiten pro Monat. Erst ab dem 401. verkauften Stück beginnt das Unternehmen, Gewinn zu erzielen.
Für Dienstleistungsunternehmen funktioniert die Logik identisch, nur dass statt Stückzahlen häufig Umsatzschwellen oder Stundenkontingente berechnet werden. Die Industrie- und Handelskammer (IHK) bietet in vielen Regionen kostenfreie Beratungsangebote an, die bei der erstmaligen Erstellung dieser Analyse unterstützen.
Wichtig ist, die Berechnung nicht als einmalige Übung zu verstehen. Kosten verändern sich, Preise werden angepasst, das Produktportfolio wächst. Eine regelmäßige Aktualisierung des Break-even-Punkts — mindestens einmal jährlich — gehört zur soliden Unternehmensführung.
Wie die Analyse Entscheidungen schärft
Die Break-even-Analyse ist mehr als eine Rechenübung. Sie verändert die Art, wie Unternehmerinnen und Unternehmer über ihr Geschäft nachdenken. Wer den eigenen Kostendeckungspunkt kennt, bewertet Preisentscheidungen, Investitionen und Kapazitätserweiterungen mit einem anderen Blick.
Nehmen wir die Preisgestaltung. Viele Unternehmen setzen Preise auf Basis von Wettbewerbsbeobachtungen oder Bauchgefühl. Die Break-even-Analyse zeigt dagegen, welcher Mindestpreis notwendig ist, um die Fixkostenbasis zu tragen. Liegt der Marktpreis dauerhaft unter diesem Wert, muss entweder die Kostenstruktur angepasst oder ein anderes Marktsegment erschlossen werden.
Auch bei Investitionsentscheidungen liefert die Methode klare Orientierung. Soll eine neue Maschine angeschafft werden, erhöht das zunächst die Fixkosten. Die Analyse zeigt sofort, um wie viele Einheiten der monatliche Absatz steigen muss, damit sich die Investition rechnet. Das schafft Planungssicherheit und verhindert Fehlinvestitionen.
Für Szenarioplanungen ist die Break-even-Analyse besonders wertvoll. Unternehmen können verschiedene Szenarien durchrechnen: Was passiert, wenn ein Rohstofflieferant die Preise um 15 Prozent erhöht? Wie verändert sich die Gewinnschwelle bei einem zusätzlichen Mitarbeiter? Welche Auswirkungen hat ein Rabattangebot auf die Mindestabsatzmenge? Diese Fragen lassen sich mit wenigen Handgriffen quantifizieren.
Das IfM Bonn weist in seinen Studien darauf hin, dass Unternehmen, die regelmäßig Szenarioanalysen durchführen, besser auf externe Schocks reagieren. Die Break-even-Analyse bildet das Fundament für genau diese Art der vorausschauenden Planung.
Typische Fehler, die das Ergebnis verfälschen
Selbst gut gemeinte Analysen führen zu falschen Ergebnissen, wenn methodische Fehler gemacht werden. Der häufigste Fehler liegt in der unvollständigen Erfassung der Fixkosten. Oft werden kalkulatorische Kosten vergessen: der eigene Unternehmerlohn, Abschreibungen auf selbst finanzierte Anlagen, Rückstellungen für Wartung und Reparaturen.
Ein weiteres Problem ist die fehlerhafte Zuordnung von Kosten. Nicht alle Kosten sind eindeutig fix oder variabel. Personalkosten etwa können in Teilzeit- oder Saisonmodellen eine Mischform darstellen. Wer diese Grauzone ignoriert, rechnet an der Realität vorbei. Sprungfixe Kosten — also Kosten, die bei Überschreiten einer bestimmten Produktionsschwelle sprunghaft steigen — werden in einfachen Modellen oft nicht berücksichtigt.
Problematisch ist auch die Annahme eines konstanten Verkaufspreises. Unternehmen, die Rabatte gewähren, Staffelpreise anbieten oder saisonalen Schwankungen unterliegen, müssen mit einem durchschnittlichen Preis arbeiten oder mehrere Szenarien berechnen. Ein einziger Festpreis bildet die Realität vieler Branchen nicht ab.
Schließlich wird die Break-even-Analyse manchmal mit der Liquiditätsplanung verwechselt. Die Gewinnschwelle zeigt, ab wann ein Unternehmen kostendeckend arbeitet — nicht, ob es zu jedem Zeitpunkt zahlungsfähig ist. Ein Unternehmen kann seinen Break-even-Punkt erreicht haben und trotzdem in Liquiditätsprobleme geraten, wenn Zahlungseingänge zeitlich versetzt anfallen. Beide Instrumente ergänzen sich, ersetzen sich aber nicht.
Den Break-even-Punkt als Steuerungsinstrument nutzen
Wer die Gewinnschwelle regelmäßig berechnet und im Blick behält, verwandelt eine einmalige Analyse in ein dauerhaftes Steuerungswerkzeug. Der Break-even-Punkt wird zur Referenzgröße für monatliche Auswertungen: Wie weit ist das Unternehmen von seiner Kostendeckung entfernt? Wie viel Sicherheitspuffer besteht oberhalb der Schwelle?
Dieser Sicherheitspuffer — in der Fachsprache als Sicherheitsmarge bezeichnet — zeigt, um wie viel der Umsatz sinken dürfte, bevor Verluste entstehen. Eine hohe Sicherheitsmarge signalisiert Stabilität, eine niedrige mahnt zur Vorsicht. Unternehmen, die ihre Marge kennen, reagieren früher auf negative Entwicklungen.
Gerade für wachsende Unternehmen lohnt sich eine differenzierte Betrachtung nach Produktgruppen oder Geschäftsbereichen. Nicht jede Produktlinie trägt gleich viel zur Deckung der Fixkosten bei. Eine segmentierte Analyse deckt auf, welche Bereiche das Unternehmen tragen und welche es belasten. Das ermöglicht gezielte Steuerungsmaßnahmen statt pauschaler Sparrunden.
Die Industrie- und Handelskammer sowie das Bundesministerium für Wirtschaft und Klimaschutz stellen Unternehmern eine Reihe von Planungshilfen zur Verfügung, die auf der Break-even-Logik aufbauen. Wer diese Ressourcen nutzt und die Methode fest in seinen Planungsrhythmus integriert, schafft eine Grundlage, auf der auch schwierige Marktphasen besser überstanden werden können. Zahlen lügen nicht — aber sie sprechen nur zu denen, die ihnen zuhören.